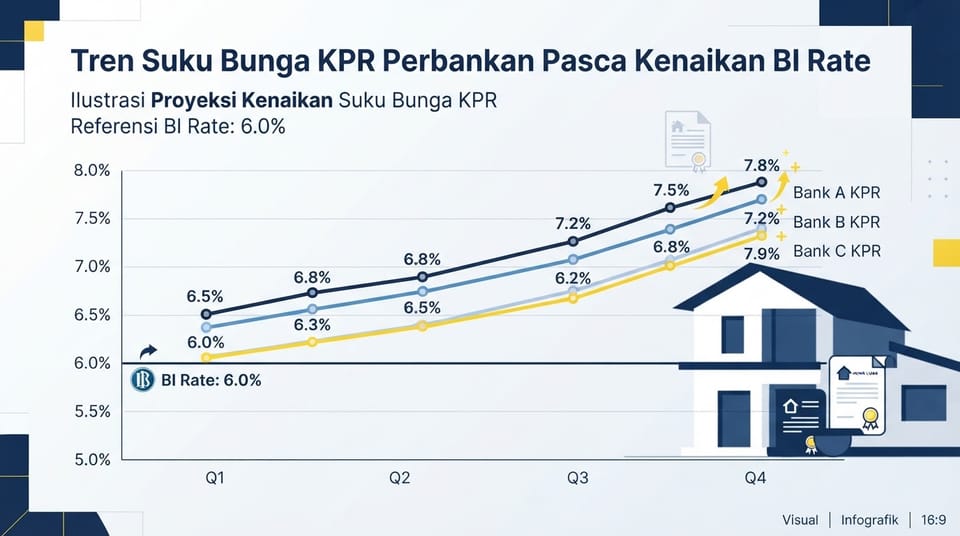
Frame Daily, Jakarta - Kenaikan suku bunga acuan Bank Indonesia menjadi 6 persen menempatkan sektor perbankan pada fase penyesuaian baru. Perubahan kebijakan moneter tersebut berpotensi memengaruhi biaya dana perbankan, penetapan bunga pinjaman, hingga keputusan masyarakat dan pelaku usaha dalam mengambil pembiayaan.
Bagi masyarakat yang sedang mencicil rumah, mengajukan Kredit Pemilikan Rumah (KPR), atau membutuhkan modal usaha, arah kebijakan bunga perbankan menjadi perhatian penting. Meski demikian, kenaikan BI Rate tidak serta-merta membuat seluruh bunga kredit langsung berubah pada waktu yang sama.
Bank Indonesia menaikkan BI Rate sebesar 25 basis poin menjadi 6 persen dalam Rapat Dewan Gubernur pada 17–18 November 2026. Suku bunga Deposit Facility juga naik menjadi 5,25 persen, sedangkan Lending Facility menjadi 6,75 persen. Kebijakan tersebut diarahkan untuk memperkuat stabilitas rupiah di tengah ketidakpastian global dan menjaga inflasi dalam sasaran 2026–2027, dikutip dari siaran pers Bank Indonesia, 18 November 2026.
Kenaikan BI Rate Tidak Otomatis Mengubah Bunga Kredit
BI Rate merupakan suku bunga kebijakan yang menjadi salah satu acuan dalam transmisi kebijakan moneter. Perubahannya dapat memengaruhi struktur suku bunga di pasar uang, biaya pendanaan bank, dan pada tahap berikutnya keputusan perbankan dalam menetapkan bunga simpanan maupun pinjaman.
Proses tersebut tidak berlangsung secara seragam. Setiap bank memiliki struktur pendanaan, komposisi dana pihak ketiga, kebutuhan likuiditas, tingkat risiko kredit, dan strategi bisnis yang berbeda. Faktor-faktor itu ikut menentukan apakah perubahan suku bunga acuan akan diteruskan kepada nasabah.
Karena itu, nasabah tidak perlu langsung berasumsi bahwa cicilan pinjaman akan naik setelah pengumuman BI Rate. Dampak terhadap angsuran bergantung pada jenis produk kredit, ketentuan dalam perjanjian, serta skema bunga yang digunakan.
Pada kredit dengan bunga tetap atau fixed rate, besaran bunga umumnya mengikuti periode yang telah disepakati dalam kontrak. Sementara itu, kredit dengan bunga mengambang atau floating rate dapat mengalami penyesuaian sesuai ketentuan bank setelah periode bunga tetap berakhir.
Nasabah KPR Perlu Memeriksa Periode Bunga
Sektor perumahan menjadi salah satu bidang yang perlu diperhatikan dalam perubahan kebijakan suku bunga. Bagi debitur KPR, hal terpenting bukan hanya melihat angka BI Rate, melainkan memahami struktur bunga pinjaman yang sedang berjalan.
Nasabah yang masih berada dalam masa bunga tetap perlu memeriksa kapan periode tersebut berakhir. Setelah memasuki masa bunga mengambang, bank dapat melakukan penyesuaian berdasarkan ketentuan produk dan kondisi suku bunga yang berlaku.
Bagi calon pembeli rumah, kenaikan suku bunga acuan juga menjadi pertimbangan dalam menghitung kemampuan membayar cicilan. Perhitungan sebaiknya tidak hanya menggunakan simulasi angsuran pada masa promosi atau bunga tetap, tetapi juga memperhitungkan kemungkinan perubahan angsuran ketika memasuki periode bunga mengambang.
Calon debitur perlu membandingkan penawaran beberapa bank, termasuk besaran bunga setelah masa promosi, biaya administrasi, provisi, asuransi, serta ketentuan pelunasan dipercepat. Informasi tersebut membantu masyarakat mengukur total biaya pembiayaan, bukan sekadar mengejar cicilan awal yang terlihat lebih rendah.
Di sisi lain, kenaikan suku bunga tidak selalu berarti seluruh produk KPR langsung menjadi lebih mahal. Keputusan bank tetap dipengaruhi persaingan pembiayaan perumahan, kondisi likuiditas, dan kebijakan internal masing-masing lembaga.
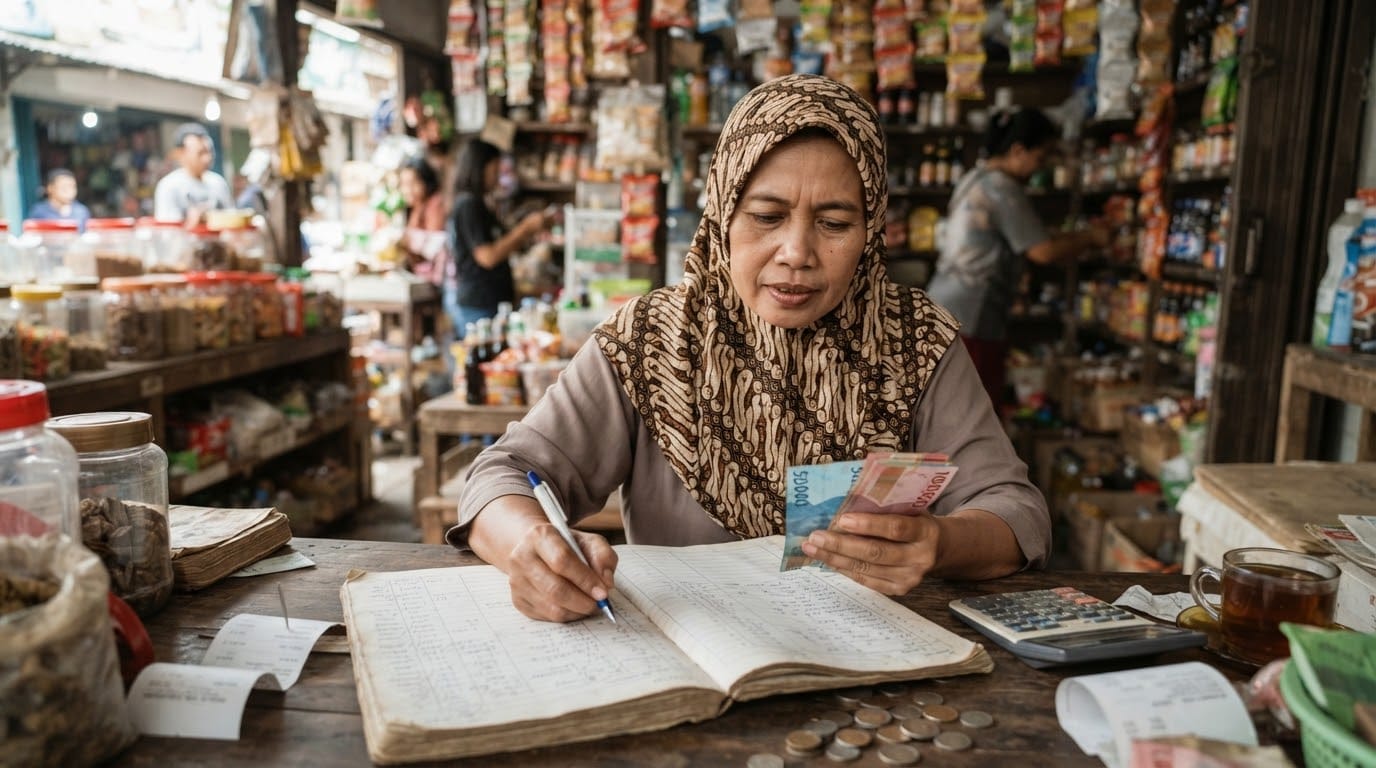
Kredit UMKM Menghadapi Tantangan Biaya Modal
Pelaku usaha mikro, kecil, dan menengah juga perlu mencermati perkembangan bunga kredit. Biaya pembiayaan menjadi salah satu komponen yang memengaruhi arus kas, terutama bagi usaha yang bergantung pada pinjaman untuk membeli bahan baku, menambah persediaan, atau memperluas kapasitas produksi.
Data Otoritas Jasa Keuangan menunjukkan penyaluran kredit perbankan pada September 2026 mencapai Rp9.245 triliun, tumbuh 13,26 persen secara tahunan. Kredit investasi tumbuh 23,20 persen, kredit modal kerja 11,89 persen, sedangkan kredit konsumsi tumbuh 4,86 persen.
Pada periode yang sama, kredit UMKM tumbuh 2,68 persen secara tahunan, meningkat dibandingkan pertumbuhan 2,32 persen pada Agustus 2026. Angka tersebut menunjukkan pembiayaan kepada UMKM masih bertumbuh, meskipun lajunya lebih rendah dibandingkan beberapa kelompok kredit lainnya, berdasarkan laporan perkembangan sektor perbankan OJK Oktober 2026.
Dalam situasi suku bunga acuan meningkat, pelaku UMKM perlu lebih cermat menghitung kemampuan membayar pinjaman. Pengajuan kredit sebaiknya disesuaikan dengan kebutuhan produktif dan proyeksi pendapatan usaha, bukan semata-mata berdasarkan plafon pinjaman yang ditawarkan bank.
Pelaku usaha juga dapat membandingkan beberapa pilihan pembiayaan, termasuk kredit usaha rakyat apabila memenuhi persyaratan program. Perbandingan perlu mencakup bunga atau imbal hasil, biaya tambahan, tenor, jadwal pembayaran, dan konsekuensi apabila terjadi keterlambatan.
Kebijakan BI Menjaga Keseimbangan Stabilitas dan Kredit
Di tengah kenaikan BI Rate, Bank Indonesia tetap mempertahankan arah kebijakan makroprudensial yang mendukung penyaluran pembiayaan ke sektor riil. Langkah ini menunjukkan bahwa penguatan stabilitas moneter berjalan bersamaan dengan upaya menjaga fungsi intermediasi perbankan.
Salah satu instrumennya adalah Kebijakan Insentif Likuiditas Makroprudensial (KLM). Dalam keputusan November 2026, BI menyiapkan penguatan dukungan pembiayaan melalui financing channel hingga paling tinggi 3 persen dari dana pihak ketiga untuk sektor usaha yang mendukung penciptaan lapangan kerja dan UMKM. Kebijakan tersebut dijadwalkan berlaku mulai 1 Desember 2026, menurut siaran pers Bank Indonesia.
Instrumen tersebut ditujukan untuk mendorong bank menyalurkan pembiayaan kepada sektor prioritas dengan tetap memperhatikan prinsip kehati-hatian. Dengan demikian, kenaikan suku bunga acuan tidak berdiri sendiri sebagai satu-satunya arah kebijakan ekonomi.
Perkembangan berikutnya akan bergantung pada respons bank dalam mengelola biaya dana dan menetapkan bunga kredit. Masyarakat perlu memantau informasi resmi dari bank masing-masing, terutama mengenai perubahan bunga mengambang, sementara pelaku UMKM perlu memastikan pembiayaan yang diambil sejalan dengan kemampuan arus kas.
Bagi perekonomian nasional, tantangannya adalah menjaga stabilitas nilai tukar dan inflasi tanpa menghambat kebutuhan pembiayaan rumah tangga maupun dunia usaha. Keputusan perbankan dalam menyalurkan kredit dan menetapkan bunga akan menjadi salah satu faktor penting dalam melihat dampak kebijakan moneter terhadap aktivitas ekonomi.
Komentar