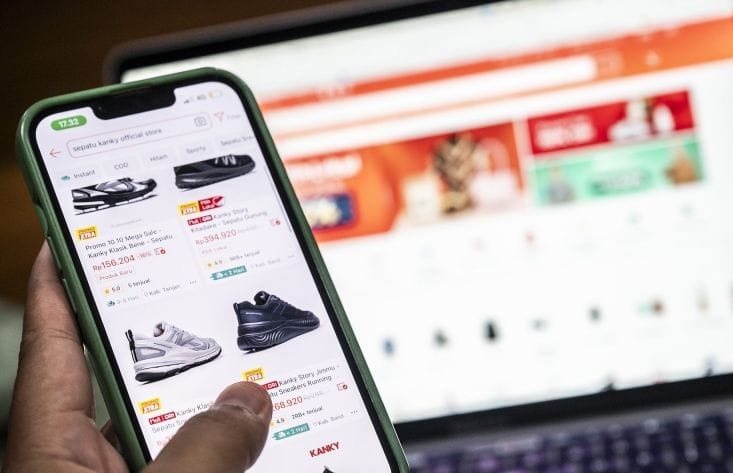
Frame Daily, Jakarta - Mulai Sabtu, 1 Agustus 2026, Pajak E-Commerce resmi diterapkan melalui mekanisme pemungutan Pajak Penghasilan (PPh) Pasal 22 di empat marketplace besar di Indonesia. Direktorat Jenderal Pajak (DJP) menunjuk Shopee, Tokopedia, Lazada, dan Blibli sebagai pihak yang memungut pajak dari pedagang yang memenuhi persyaratan sesuai ketentuan pemerintah.
Penerapan Pajak E-Commerce dilakukan dengan memotong langsung PPh Pasal 22 sebesar 0,5 persen dari peredaran bruto atau omzet penjual saat transaksi berlangsung. Nilai tersebut dihitung di luar Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM). Marketplace selanjutnya menyetorkan pajak ke kas negara, melaporkan pemungutan kepada DJP, serta menerbitkan bukti pemungutan elektronik kepada penjual.
Kebijakan Pajak E-Commerce menjadi bagian dari upaya pemerintah meningkatkan kepatuhan perpajakan di sektor perdagangan digital yang terus berkembang. Skema baru ini mengubah mekanisme pembayaran pajak dari sistem setor mandiri menjadi pemungutan langsung oleh platform digital yang telah ditunjuk.
Direktur Jenderal Pajak, Bimo Wijayanto, menegaskan bahwa Pajak E-Commerce bukan merupakan jenis pajak baru. "PMK-37/2025 tidak mengatur jenis pajak baru," kata Bimo sebagaimana dikutip dari ANTARA. Ia menjelaskan, perubahan hanya terjadi pada mekanisme pembayaran sehingga pemungutan menjadi lebih sederhana dan terintegrasi.
Melalui kebijakan Pajak E-Commerce tersebut, pemerintah berharap administrasi perpajakan menjadi lebih efisien sekaligus mempermudah pengawasan terhadap transaksi digital. Sistem ini juga dirancang agar kewajiban perpajakan pelaku usaha dapat dipenuhi secara lebih praktis tanpa mengubah tarif pajak yang telah berlaku.
Aturan Pemungutan Berlaku Mulai 1 Agustus 2026
Direktorat Jenderal Pajak menetapkan empat marketplace sebagai pemungut PPh Pasal 22, yakni Shopee, Tokopedia, Lazada, dan Blibli. Penunjukan tersebut dilakukan berdasarkan Peraturan Menteri Keuangan (PMK) Nomor 37 Tahun 2025 yang mengatur mekanisme pemungutan pajak pada perdagangan melalui sistem elektronik.
Marketplace yang ditunjuk memiliki tanggung jawab memungut pajak dari transaksi penjualan barang, menyetorkannya ke kas negara, menyampaikan laporan kepada DJP, serta memberikan bukti pemungutan elektronik kepada setiap penjual yang dikenai pajak.
Tarif yang diterapkan sebesar 0,5 persen dari omzet transaksi sebelum dikurangi biaya layanan marketplace, komisi, potongan harga yang diberikan penjual, maupun biaya administrasi lainnya. Dasar pengenaan tersebut tidak mencakup PPN maupun PPnBM.
Sebelum kebijakan berlaku penuh, DJP memberikan masa transisi selama satu bulan kepada keempat marketplace. Masa tersebut dimanfaatkan untuk menyesuaikan sistem teknologi informasi sekaligus menyosialisasikan aturan kepada para pedagang yang berjualan melalui platform digital.
Penjual dengan Omzet Tertentu Dikecualikan
Meski pemungutan mulai diberlakukan secara nasional, tidak seluruh penjual online otomatis dikenai potongan PPh Pasal 22. Pemerintah memberikan pengecualian kepada pelaku usaha orang pribadi yang memiliki omzet usaha tidak melebihi Rp500 juta dalam satu tahun pajak.
Agar memperoleh fasilitas tersebut, penjual wajib menyampaikan surat pernyataan kepada setiap marketplace tempat mereka berjualan. Dokumen tersebut menjadi dasar bahwa total omzet usaha dalam satu tahun belum melampaui batas yang ditetapkan pemerintah.
Direktorat Jenderal Pajak menegaskan bahwa batas omzet Rp500 juta dihitung dari seluruh kegiatan usaha yang dimiliki wajib pajak. Perhitungan tidak hanya berasal dari satu toko atau satu marketplace, melainkan akumulasi seluruh pendapatan dari berbagai platform digital maupun usaha yang dijalankan secara luring.
Apabila omzet kumulatif telah melampaui Rp500 juta pada tahun berjalan, penjual wajib menyampaikan surat pernyataan terbaru paling lambat pada akhir bulan ketika batas tersebut terlampaui. Pemungutan PPh Pasal 22 kemudian mulai dilakukan pada bulan berikutnya.
Pemerintah juga memberikan pengecualian terhadap beberapa jenis transaksi. Penjualan pulsa dan kartu perdana, transaksi logam mulia tertentu, pengalihan hak atas tanah atau bangunan, serta layanan pengiriman tertentu tidak termasuk objek pemungutan PPh Pasal 22 melalui marketplace. Penjual yang memiliki Surat Keterangan Bebas (SKB) pemotongan atau pemungutan PPh juga dapat memperoleh pengecualian sesuai ketentuan.
Mekanisme Pemotongan dan Contoh Perhitungan
Pemungutan dilakukan secara otomatis ketika transaksi berhasil diselesaikan di marketplace. Sistem platform akan menghitung besaran pajak berdasarkan omzet transaksi sebelum dikurangi berbagai biaya yang dikenakan kepada penjual.
Sebagai ilustrasi, apabila seorang pedagang memperoleh omzet Rp10 juta dalam satu bulan, marketplace akan memungut PPh Pasal 22 sebesar 0,5 persen atau senilai Rp50.000. Nilai tersebut langsung dipotong dari transaksi sesuai mekanisme yang telah ditetapkan.
PPh Pasal 22 yang dipungut marketplace dapat menjadi bagian dari pelunasan PPh Final ataupun dikreditkan dalam penghitungan pajak tahunan. Penerapannya mengikuti status perpajakan masing-masing wajib pajak sesuai ketentuan yang berlaku.
Direktur Jenderal Pajak Bimo Wijayanto kembali menegaskan bahwa substansi kewajiban perpajakan pedagang tidak mengalami perubahan. Menurutnya, pemerintah hanya menyederhanakan proses pembayaran melalui pemungutan langsung oleh marketplace agar administrasi menjadi lebih efektif.
Kebijakan tersebut sekaligus menjadi langkah pemerintah dalam menyesuaikan sistem perpajakan dengan pesatnya pertumbuhan ekonomi digital di Indonesia. Melalui mekanisme yang lebih terintegrasi, pemerintah berharap tingkat kepatuhan wajib pajak meningkat tanpa menambah jenis pajak baru bagi pelaku usaha yang berjualan secara daring.
Komentar